
집 사기 vs 전세·월세 계산기
집 사기 vs 전세·월세 계산기로 주담대 이자, 자기자금 기회비용, 집값 변동과 월세까지 반영해 거주기간별 실제 경제비용을 비교해보세요.
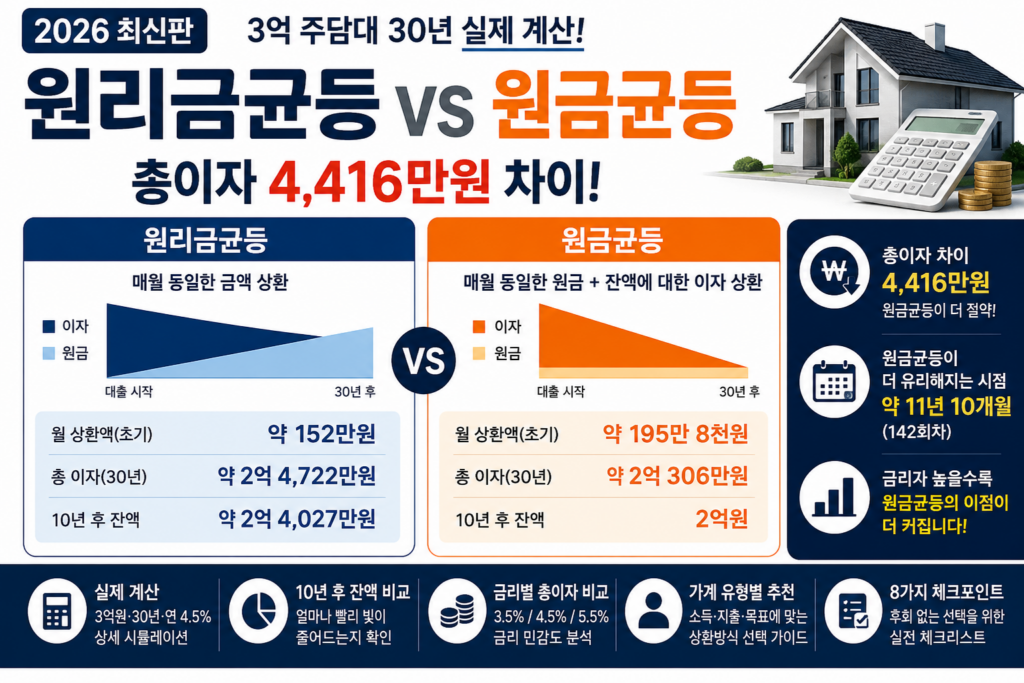
원리금균등 원금균등 중 어떤 상환방식이 더 유리할까요? 검색하면 흔히 “총이자는 원금균등이 적고, 월 부담은 원리금균등이 편하다”는 한 줄 답을 보게 됩니다. 그 말은 맞지만 실제 대출을 결정하기에는 부족합니다. 3억원을 30년 동안 연 4.5%로 빌렸다고 가정하면 두 방식의 총이자 차이는 약 4,416만원입니다. 그러나 원금균등은 첫 달 상환액이 원리금균등보다 약 44만원 더 많고, 약 11년 10개월이 지나야
2026 원리금균등 vs 원금균등|3억 주담대 총이자 4,416만원 차이 더 읽기"
LTV 계산기로 주택가격과 적용 LTV 비율을 입력해 예상 주택담보대출 한도를 확인해보세요. 기존 담보대출을 제외한 추가 대출 여력과 필요한 자기자금, 주택가격 변화에 따른 한도 차이까지 한 번에 비교할 수 있습니다.
DSR 계산기로 연소득과 기존 대출을 기준으로 현재 총부채원리금상환비율을 확인해보세요. 추가 대출 시 예상 DSR과 스트레스 금리 적용 결과, 목표 DSR까지 남은 원리금 여력과 예상 추가 대출한도까지 비교할 수 있습니다.
중도상환수수료 계산기로 지금 대출을 일부 또는 전액 상환할 때 발생하는 비용을 확인해보세요. 수수료만 계산하는 것이 아니라 절감되는 이자와 손익분기점, 수수료 면제일까지 기다릴 경우의 차이까지 비교할 수 있습니다.
원금균등 원리금균등 계산기로 같은 대출을 두 상환방식으로 갚았을 때 월 납입액과 총이자가 얼마나 달라지는지 비교해보세요. 첫 달 부담, 누적 이자, 남은 원금과 월 납입액이 역전되는 시점까지 한 번에 확인할 수 있습니다.
대출 이자 계산기로 원리금균등·원금균등·만기일시상환의 월 납입액과 총이자를 비교해보세요. 대출금액·금리·기간만 입력하면 1·3·5·10년 후 남은 원금과 금리 변화에 따른 이자 차이까지 한 번에 확인할 수 있습니다.
대출 이자 계산기 | 월 상환액·총이자·상환방식 비교 더 읽기"
금리가 낮아졌다고 주담대를 갈아타는 것이 항상 이득인 것은 아닙니다. 중도상환수수료와 대환비용, 남은 기간까지 함께 계산해야 합니다. 아래 계산기는 현재 대출과 새 대출의 실제 상환 스케줄을 비교해 언제부터 대환이 유리한지 계산합니다.